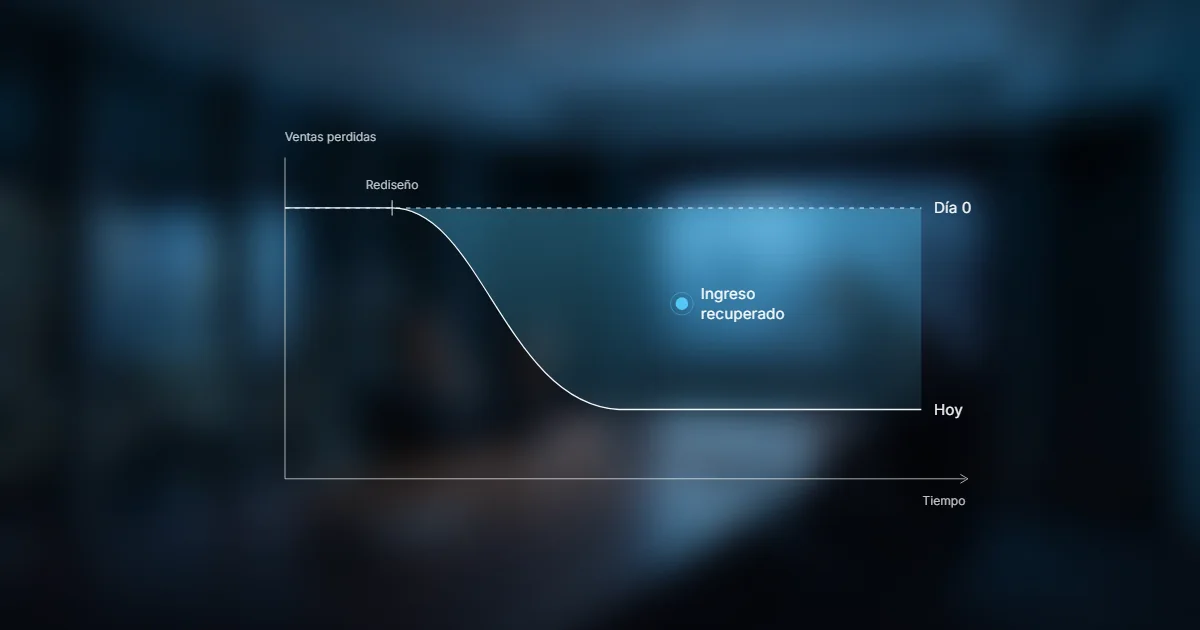
En corto: Los ingresos recuperados son las ventas, los cobros y los clientes que tu empresa perdía por lentitud o por errores, y que deja de perder cuando ese proceso se rediseña y trabaja con agentes de IA. Para afirmarlo necesitas saber cuánto perdías antes de empezar; sin ese dato, cualquier cifra es una estimación.
Es el primer número que un CEO puede llevar a su consejo, porque se ve en el margen y no en un reporte de horas. No es el único: el crecimiento que viene de ganarle mercado a tu competencia se mide aparte. Aquí explicamos cómo se calcula, dónde encontrarlo en los reportes que ya tienes y qué pedirle a un proyecto antes de aprobarlo.
Siete minutos de lectura, con cuatro cosas que puedes pedir el lunes.
Casi todos los reportes de IA que llegan a una dirección general hablan de productividad: tareas resueltas y trabajo que el equipo dejó de hacer a mano. Son números reales, pero ninguno se puede señalar en el estado de resultados, y el CEO que los recibe no puede presentarlos al consejo como retorno de una inversión.
Gartner encuestó en marzo de 2026 a 204 líderes de finanzas y encontró que 45% de sus inversiones en IA se orienta a productividad y solo 20% a mejorar la calidad de las decisiones. Los consejos, advierte el mismo estudio, pesan más el crecimiento, las mejores decisiones y la ventaja competitiva. Su recomendación: medir el impacto en la empresa, no el número de pilotos ni las horas ahorradas.
Nuestra lectura es que la brecha persiste incluso en proyectos que funcionan. Un proyecto puede cumplir las tres condiciones para llegar a producción (dueño de negocio, línea base y proceso rediseñado) y aun así presentarse con un número que el consejo no sabe dónde poner. En la sesión de consejo lo que se decide es en qué iniciativa invertir, y para comparar una iniciativa contra otra necesita el retorno expresado en dinero. Los ingresos recuperados son esa traducción, y responden una pregunta concreta: ¿cuánto dinero que antes se perdía ya no se pierde, y cómo lo sabemos?
Qué son los ingresos recuperados y por qué no son un ahorro
Los ingresos recuperados son el dinero que el negocio ya tenía al alcance y perdía por cómo funcionaba un proceso; un ahorro es el costo que se dejó de gastar. La diferencia decide en qué renglón termina el dinero y cuánto puede crecer.
La distinción parece evidente y en la práctica se pierde: muchos proyectos se aprueban con la promesa de vender más o cobrar antes, y se reportan con horas liberadas. Cuando eso pasa, el consejo recibe un número de otra categoría que la que autorizó, y no tiene forma de saber si la inversión cumplió.
Recuperado no es lo mismo que nuevo. Un ingreso recuperado viene de una demanda que ya existía: el cliente ya pidió la cotización, la factura ya se emitió, el contrato ya estaba por renovarse. Por eso se puede medir con precisión, a diferencia de una venta nueva, que se mide con otra vara porque también depende del mercado, de la temporada o del precio.
Cómo se calcula. Con tres datos que finanzas y el área comercial ya tienen: cuántas oportunidades pasan por el proceso en un periodo, qué porcentaje se perdía antes del rediseño y qué porcentaje se pierde ahora, y cuánto margen deja cada una. La diferencia entre los dos porcentajes, multiplicada por el volumen y por el margen, es el ingreso recuperado. Se cuenta en margen y no en venta total, porque una venta rescatada con descuento vale menos de lo que dice la factura.
Cuándo un ahorro se convierte en ingreso recuperado. Cuando la capacidad que libera se pone a trabajar justo donde se perdía dinero. Si el equipo que dejó de conciliar facturas a mano ahora llama a cada cliente un mes antes de su renovación, y renuevan más, ese tiempo se volvió ingreso. Si no se le asigna ningún trabajo nuevo, se queda como ahorro y nunca llega al margen.
El error que infla el número. Contar el mismo dinero dos veces, como ahorro en costos y como ingreso recuperado. La cuenta se hace una sola vez, con finanzas.
Dónde encontrar el ingreso que hoy se pierde
El ingreso que se pierde no aparece como pérdida en el estado de resultados, pero casi siempre deja rastro en reportes que la empresa ya genera. Buscarlo ahí, antes de arrancar, es lo que convierte una intuición en un número.
- En el CRM: el tiempo de respuesta contra la tasa de cierre. Cruza cuánto tardó cada propuesta en salir con si se ganó o se perdió. Si las que salen tarde se pierden más, ya tienes la primera fuga con cifra.
- En cuentas por cobrar: los descuentos concedidos para cerrar una cuenta. Cada nota de crédito que se dio para que un cliente atrasado por fin pagara es margen regalado por un cobro lento.
- En la cartera de clientes: las renovaciones que no llegaron. Revisa qué clientes no renovaron el último año y cuántos tenían una queja abierta o un pedido incompleto en los tres meses anteriores.
- En almacén y ventas: los pedidos que no se surtieron completos. Lo que el cliente pidió y no recibió a tiempo puede terminar comprándolo en otro lado; en el sistema solo queda como pedido cancelado.
Con esos rastros se arma la línea base propia de esta métrica: cuántas oportunidades entran al proceso en un periodo, cuántas se pierden y en qué punto. Conviene tomarla sobre un periodo comparable, el mismo trimestre y la misma mezcla de clientes, para que la temporada no se confunda con el resultado.
Número medido o número estimado: la diferencia que el consejo sí ve
Un número defendible declara cómo se obtuvo: si se midió contra decisiones reales o si se estimó sobre un proceso equivalente. Las dos cifras sirven. Lo que no sirve es presentarlas como si fueran lo mismo.
En el caso de tesorería de Human Staff, empresa de servicios de personal, el sistema clasifica solo 76.2% de los movimientos bancarios, con 97.5% de acierto. Esas dos cifras están medidas: se obtuvieron corriendo el sistema contra 1,043 movimientos que un contador ya había clasificado a mano, comparando uno por uno. Las cifras de tiempo del mismo caso aparecen marcadas como estimaciones, porque del proceso manual no había línea base cuantitativa.
En el caso fiscal de Comex, con siete razones sociales que hoy revisan sus facturas electrónicas en una sola bandeja, el caso lo dice sin rodeos: no se reporta ahorro de tiempo porque no había línea base.
Esa es la disciplina que conviene exigir antes de aprobar: cada cifra con su etiqueta, para no defender como resultado algo que fue una proyección.
Cuándo los ingresos recuperados son la métrica correcta, y cuándo no
Los ingresos recuperados son la métrica correcta cuando el proceso toca una venta, un cobro o un cliente; cuando no los toca, forzarla produce una cifra inventada. No todo proyecto de IA debe medirse igual, y exigirlo es otra forma de medir mal.
Gartner les advirtió en marzo de 2026 a los directores de finanzas que dejen de buscar una sola fórmula de retorno para la IA y la traten como un portafolio: casos de productividad, mejoras puntuales de proceso y apuestas de transformación, cada uno con su propio costo, plazo y riesgo. Coincidimos. Por eso cada caso se compromete con una métrica de negocio, solo una, elegida de la misma familia de cuatro: ingresos recuperados, tiempo de ciclo, costo por transacción y capacidad ganada sin sumar estructura.
La elección depende de dónde pega el proceso en el mapa del negocio. Si toca el core (cotización, cobranza, renovación, surtido), la métrica es el ingreso recuperado, y las otras tres sirven para explicarla: un ciclo más corto importa porque la propuesta llega antes, un costo por transacción más bajo importa si ese margen no se regala en descuentos. Si es un proceso de soporte, como el cierre contable o una revisión de cumplimiento, la métrica honesta es el costo por transacción o el tiempo de ciclo, y así se presenta.
El mismo análisis de Gartner agrega un matiz que conviene tener presente: parte del valor de la IA aparece primero en mejores decisiones y solo después en el estado de resultados. Cuando es el caso, el reporte debe decir qué métrica se movió hoy y en qué fecha se espera verla en el margen. Lo que el CEO aprueba sobre ingresos recuperados son los proyectos que prometen tocar el ingreso; a esos sí les exige el número.
Lo que los ingresos recuperados no miden: el mercado que todavía no es tuyo
Los ingresos recuperados miden a tu empresa contra sí misma; el crecimiento de mayor valor está afuera, en el mercado que todavía no es tuyo. Tu cartera, tus cobros y la satisfacción de tus clientes se ven en tu estado de resultados, pero comparan tu desempeño contra tu propio pasado. Con IA en producción se abren tres frentes que esa comparación no captura:
- Participación de mercado. Responder antes y con una mejor propuesta es como se gana la venta que hoy se lleva tu competencia.
- Más venta a tus clientes actuales. Entender qué compra y qué necesita cada cliente permite ofrecerle lo siguiente sin salir a buscar clientes nuevos.
- Necesidades y mercados nuevos. Un servicio que era imposible de sostener a mano puede volverse algo que tus clientes todavía no sabían que podían pedir.
Los ingresos recuperados van primero porque se miden con datos que ya tienes. Los otros tres se miden con otra vara, participación de mercado y venta por cliente, y los desarrollamos a detalle en un próximo artículo. Ese es el terreno donde una empresa se pone al frente de su mercado.
Qué hacer el lunes
- Pide a finanzas el monto de una venta, un cobro o una renovación que se perdió el último trimestre por tiempo de respuesta. Uno solo, con cifra. Es tu primer ingreso no recuperado y el mejor candidato para medir.
- Pide la línea base de ese proceso en dos columnas: lo medido y lo estimado. Si todo cae en la segunda, ya sabes cuál es el primer entregable del proyecto: llenar la columna de medido.
- Toma el último reporte de IA que recibiste y subraya cada cifra expresada en horas. Pide que cada una se traduzca a margen, ciclo o costo por transacción, o que explique qué decisión mejoró. Las horas solas no van al consejo.
- Pregunta, antes de aprobar, a qué trabajo se va a dedicar el tiempo que el proyecto libere. Si nadie lo sabe, lo que vas a obtener es un ahorro, no un ingreso recuperado.
Antes de aprobar el siguiente proyecto
Si ya ubicaste el proceso donde se te queda el ingreso, un Agentic Discovery toma su línea base, la traduce a caso de negocio y separa desde el primer día lo que se va a medir de lo que se va a estimar.
Si todavía estás definiendo por dónde empezar, la Guía de arranque resume en ocho páginas cómo empezar con IA y agentes, sin jerga técnica.
Para ir más a fondo:
- El lado del costo: Cómo crecer sin contratar más personal
- Antes de que llegue a la mesa: IA desde la silla del consejo
- Las tres condiciones para llegar a producción: Por qué los pilotos de IA no llegan a producción
- Número medido y número estimado, caso por caso: ver casos
- Los cinco movimientos, del diagnóstico al número: el método de Neurya
Casos documentados por industria disponibles bajo acuerdo de confidencialidad.
Preguntas frecuentes
¿Qué son los ingresos recuperados en un proyecto de IA?
Son el margen o la venta que el negocio vuelve a capturar porque un proceso que perdía dinero por lentitud, error o fricción se rediseñó y pasó a trabajar con agentes de IA. Se miden contra lo que el proceso perdía antes de arrancar. Sin esa comparación, la cifra es una estimación, no un resultado.
¿En qué se diferencian de un ahorro de costos?
El ahorro reduce la línea de gasto. El ingreso recuperado sube el margen porque el negocio captura ventas, cobros o clientes que antes perdía. Un ahorro solo se convierte en ingreso cuando el tiempo que libera se asigna a recuperar algo, y esa decisión se toma al aprobar el proyecto, no después.
¿Cómo se mide el ROI de la inteligencia artificial en una empresa?
Para un ingreso recuperado, con una cuenta concreta: oportunidades que pasan por el proceso, por la diferencia entre la tasa de pérdida del día 0 y la actual, por el margen de cada una. Esa cifra, restando lo que cuesta el proyecto, es el retorno. Cada dato de la cuenta debe decir si se midió o se estimó.
¿Quién debe calcular los ingresos recuperados: la empresa o el proveedor?
La empresa: finanzas, junto con el dueño del proceso. El proveedor aporta los datos del sistema y ayuda a leerlos, pero si él mismo calcula el resultado de su propio trabajo, el consejo va a recibir la cifra con reservas, con razón. Quien firma el número tiene que poder defenderlo sin el proveedor en la sala.